Arnaque au placement en ligne

Arnaque placement en ligne Reconstitution d’une fausse publicité sponsorisée : faux direct télé avec visage généré par IA, promesse de gain sans risque, faux commentaires et lien vers un faux article

Arnaque au placement en ligne : comment le piège est construit et comment le démasquer

Une arnaque au placement en ligne suit presque toujours le même chemin : une publicité ou un message flatteur, un appel d’un faux conseiller, une fausse plateforme où l’argent semble fructifier, puis une « taxe » pour retirer. Cinq minutes suffisent pour la démasquer en vérifiant le nom de la société sur les registres officiels et sur les listes noires de l’AMF. Si vous avez déjà versé de l’argent, cessez tout paiement, prévenez votre banque et refusez toute offre payante pour récupérer vos fonds.

Les signalements de faux placements ont presque quadruplé en 2025 en France, portés par les vidéos truquées par IA et les courriels qui se réclament de grandes marques. Voici comment les escrocs construisent leur piège, étape par étape, avec quatre exemples réalistes et les vérifications qui permettent de le déjouer.

Comment est construite une arnaque au placement en ligne

Derrière la diversité des appâts, le scénario ne change presque jamais. Il s’agit d’un tunnel de vente, conçu pour vous faire passer d’un clic sur une publicité à des virements de plusieurs milliers d’euros. Connaître ses étapes permet de reconnaître l’arnaque à n’importe quel moment du parcours.

ÉtapeCe que vous voyezCe qui se passe vraiment
1. L’appâtUne publicité avec une personnalité, un faux article de presse, un groupe de messagerie, ou un courriel qui cite Google, un média et une banque comme « partenaires officiels »La vidéo est truquée par IA, l’article copie un vrai journal, les partenaires n’ont jamais rien certifié
2. Le formulaireOn vous demande nom, téléphone et courriel pour « accéder à la méthode »Vos coordonnées sont revendues à un centre d’appels, souvent installé à l’étranger
3. L’appel du conseillerUn interlocuteur poli et compétent vous rappelle dans l’heureC’est un vendeur formé à la manipulation, qui suit un script
4. Le premier dépôtOn vous conseille de commencer petit, 250 € environ, et un petit retrait fonctionneLe retrait sert d’appât : il est payé avec l’argent d’autres victimes
5. La prise en mainOn vous fait installer une application de contrôle à distance « pour vous aider »L’escroc voit votre écran et peut agir dans votre banque en ligne
6. La montée en chargeLe solde grimpe chaque jour, le conseiller pousse à verser plus, voire à emprunterLes chiffres sont saisis à la main sur un tableau de bord factice
7. Le blocagePour retirer, il faut payer une « taxe », des « frais de déblocage » ou une cautionChaque paiement est perdu, le retrait n’arrivera jamais
8. La seconde arnaqueUn faux avocat, un faux policier ou une fausse autorité propose de récupérer vos fondsCe sont souvent les mêmes escrocs, qui relancent les victimes contre de nouveaux frais

Le point commun de toutes ces étapes : vous ne contrôlez jamais rien. Le solde, les gains, les retraits et même les « autorités » qui vous contactent ensuite sont fabriqués par la même équipe. Cette mise en scène repose sur les ressorts de l’ingénierie sociale : une confiance gagnée pas à pas, puis l’urgence de ne pas rater l’occasion.

Le même scénario sert aux faux livrets d’épargne à 6 ou 8 % « garantis », aux placements en diamants, en vin ou en métaux rares, et aux systèmes pyramidaux recommandés par une connaissance, où les premiers « gains » sont payés avec l’argent des nouveaux venus. Selon l’ACPR, la perte moyenne atteignait 69 000 € pour les faux comptes d’épargne sur les neuf premiers mois de 2024.

Quatre exemples réalistes, décortiqués

Ces reconstitutions ont été réalisées par la rédaction à partir d’arnaques signalées en 2026. Les noms sont fictifs, les visages et adresses sont masqués. Les numéros renvoient aux pièges à repérer.

1. La fausse publicité avec une personnalité
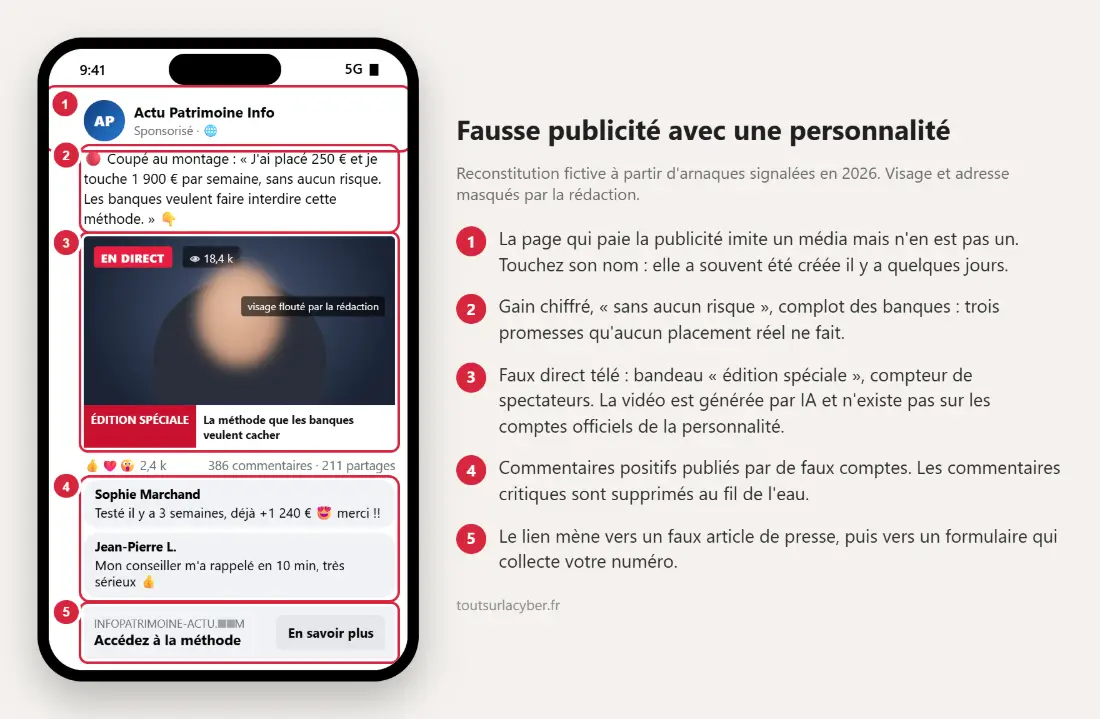
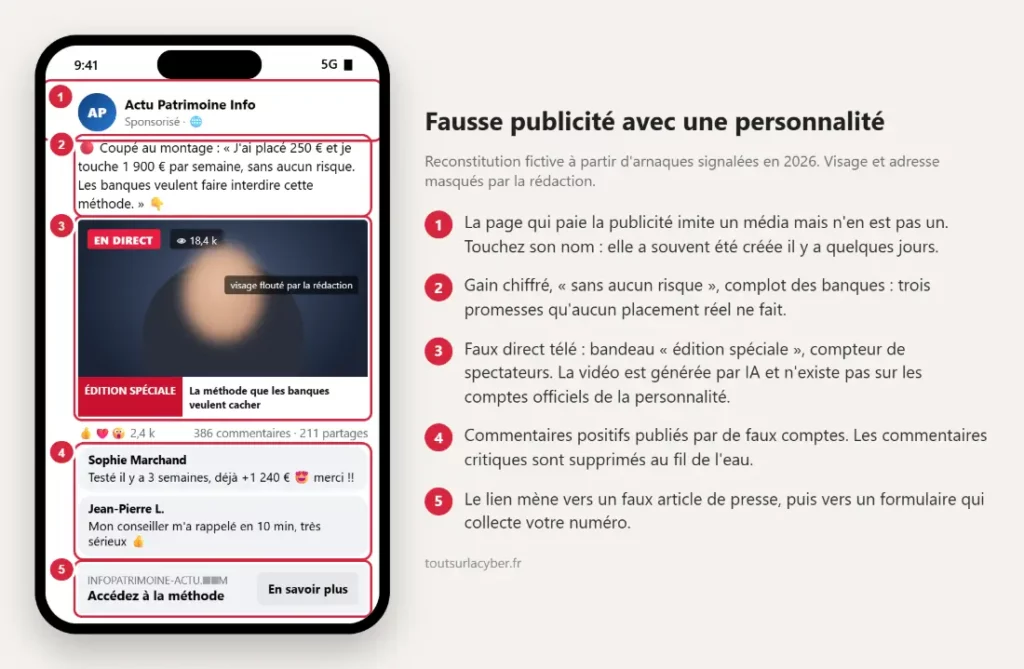
Exemple de fausse publicité de placement avec une personnalité, annotée en 5 points

C’est la porte d’entrée la plus fréquente. Une vidéo sponsorisée montre une personnalité, souvent un présentateur ou un candidat de jeu télévisé, qui raconterait comment elle a fait fortune. En mai 2026, le visage et la voix d’Émilien, champion des « 12 Coups de midi », ont été clonés pour ce type de publicité. Il a démenti publiquement et rappelé qu’il n’avait jamais recommandé aucun placement. En avril 2026, c’est le gouverneur de la Banque de France en personne qui a été imité dans des vidéos truquées, au point que la Banque de France et l’ACPR ont dû publier une alerte.

2. Le groupe de messagerie d’un faux expert
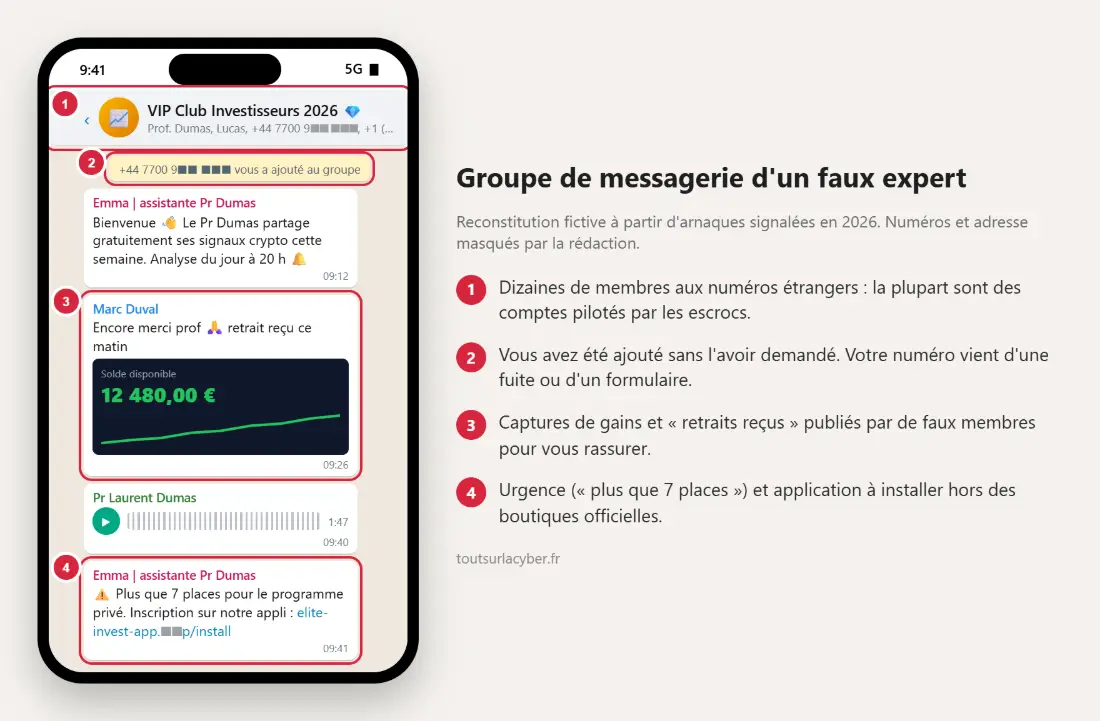
Exemple de groupe de messagerie d’un faux expert en placement, annoté en 4 points

Vous êtes ajouté sans l’avoir demandé à un groupe WhatsApp ou Telegram animé par un « professeur » et son « assistante ». Les autres membres publient des captures de gains et remercient l’expert, mais la plupart sont des comptes pilotés par les escrocs. Après quelques jours de conseils gratuits, on vous propose un « programme privé » sur une application à installer hors des boutiques officielles. Si votre numéro circule déjà, c’est souvent qu’il figure dans une fuite de données : nos 7 informations personnelles à ne jamais diffuser aident à limiter ce risque.

3. La fausse plateforme de trading
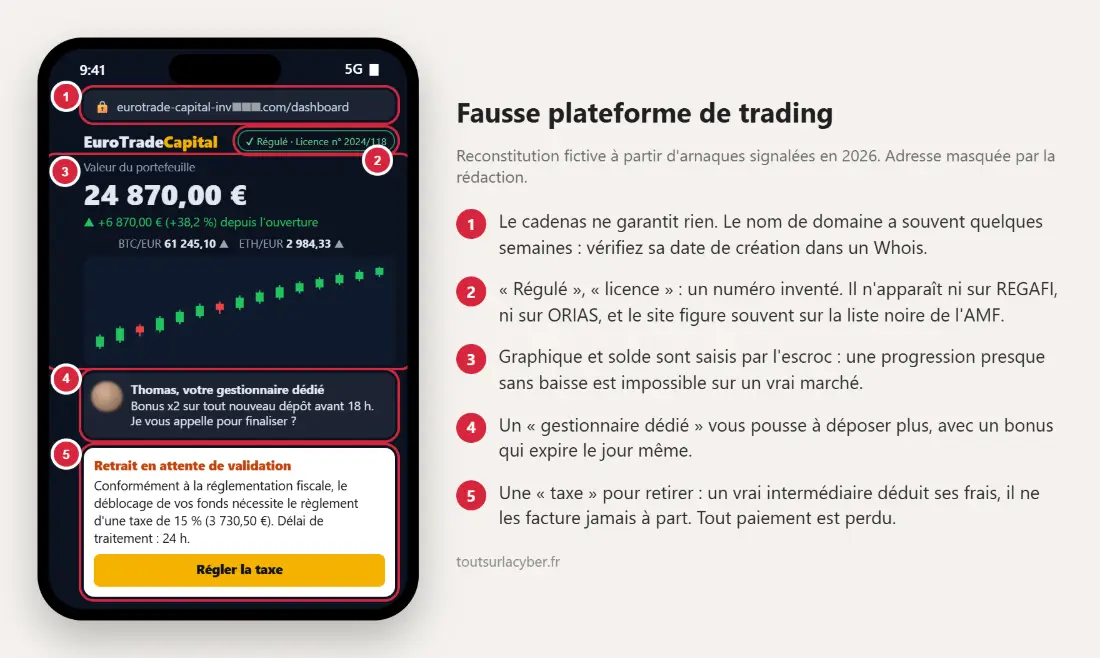
Exemple de fausse plateforme de trading crypto, annotée en 5 points

Le site ressemble à une vraie plateforme, avec cours en direct, graphiques et espace client. Le cadenas dans la barre d’adresse prouve seulement que la connexion est chiffrée, pas que la société est honnête. Le solde et la courbe sont saisis par l’escroc, d’où ces progressions presque sans baisse, impossibles sur un vrai marché. Le piège se referme au moment du retrait : une « taxe » de 15 % ou des « frais de conformité » sont exigés à part. Un vrai intermédiaire déduit ses frais du montant retiré, il ne les facture jamais séparément.

4. Le courriel aux faux partenaires officiels
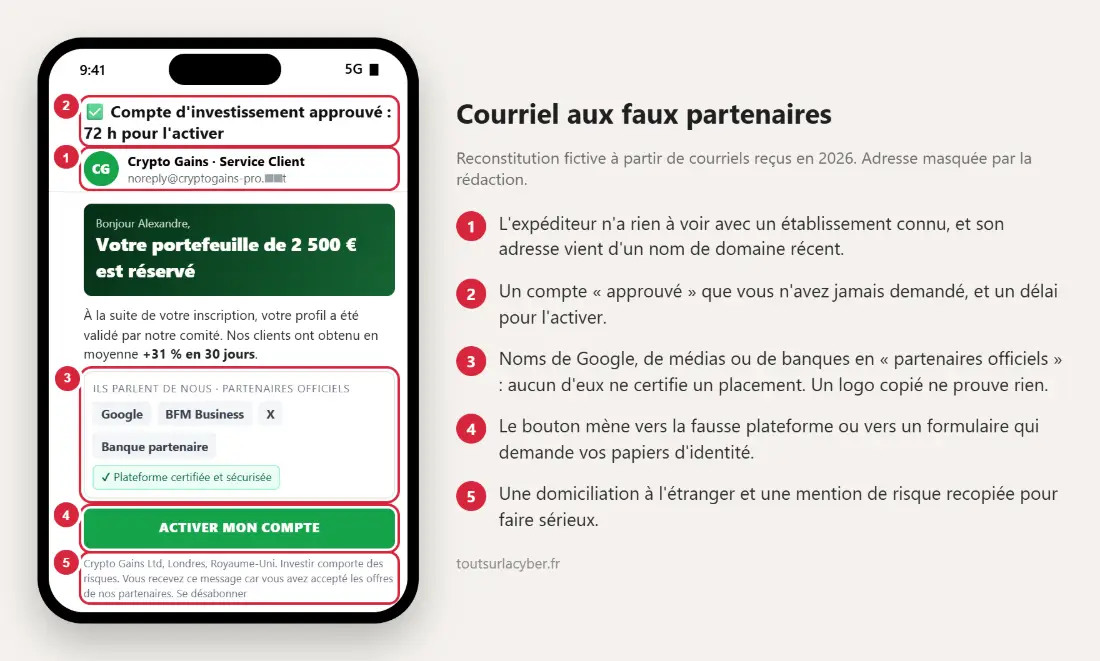
Exemple de courriel de placement citant de faux partenaires officiels, annoté en 5 points

Cette variante arrive directement dans votre boîte de réception. Un compte d’investissement aurait été « approuvé » à votre nom, avec un portefeuille réservé et un délai de 72 heures pour l’activer. Pour rassurer, le message aligne des noms connus en « partenaires officiels » : Google, une chaîne d’information économique, un réseau social, une banque. Aucun d’eux ne certifie de placement, et un logo copié ne prouve rien. Prenez le temps de lire l’adresse de l’expéditeur et celle du lien : notre guide du typosquattage montre comment repérer une adresse imitée. Ces courriels vantent souvent une cryptomonnaie « d’avenir » : la fausse cryptomonnaie créée de toutes pièces est une arnaque distincte, mais le même réflexe de vérification s’applique.
Qui sont les victimes ? Les chiffres en France

Selon le rapport d’activité 2025 de Cybermalveillance.gouv.fr, les demandes d’assistance des particuliers pour de faux placements financiers ont bondi de 277 % en un an. Une enquête menée pour l’AMF en septembre 2024 estime que 3,2 % des Français ont été victimes d’une escroquerie à l’investissement, presque trois fois plus qu’en 2021. La perte moyenne déclarée à l’AMF atteint 29 000 €, et le parquet de Paris estime le préjudice total à au moins 500 millions d’euros par an.

Contrairement à une idée reçue, les seniors ne sont pas les seules cibles. D’après l’AMF, 45 % des victimes probables sont des hommes de moins de 35 ans, qui pensent « s’y connaître » et acceptent volontiers le risque. Les personnes âgées restent touchées par les montants les plus lourds : en juin 2026, une habitante de Pont-à-Mousson a perdu ses économies après avoir vu une vidéo truquée d’Emmanuel Macron et de Bernard Arnault vantant une plateforme. Environ un tiers des escroqueries signalées à l’AMF usurpent d’ailleurs son propre nom.

Quand ce sont des influenceurs qui recrutent

Les jeunes adultes sont souvent recrutés par des influenceurs qui exhibent voitures de luxe et voyages, puis partagent un code promo vers une plateforme de trading ou de cryptomonnaies. Certains sont rémunérés pour chaque inscription, d’autres sont en réalité de faux profils. La loi du 9 juin 2023 sur l’influence commerciale interdit pourtant aux influenceurs de promouvoir des produits financiers et des cryptoactifs proposés par des acteurs non autorisés, ainsi que les abonnements à des pronostics sportifs. En 2024, la DGCCRF a contrôlé une trentaine d’acteurs et ordonné à dix influenceurs de cesser la promotion d’une plateforme figurant sur liste noire. Si vous voyez passer une telle publication, vous pouvez la signaler sur SignalConso : le signalement est transmis au réseau social et aux agents de la répression des fraudes.

Pour un adolescent, le passage est rapide entre les pronostics sportifs, le trading « facile » et la cryptomonnaie. Abordez le sujet avec lui sans moquerie : un gain promis sans effort, un code de parrainage et une urgence à s’inscrire forment le même signal d’alerte qu’une publicité frauduleuse. Notre dossier sur l’addiction aux paris sportifs chez les adolescents montre comment ces contenus ciblent les plus jeunes.

Démasquer une fausse plateforme en 5 minutes

Avant tout premier versement, ces vérifications prennent quelques minutes et suffisent dans la grande majorité des cas. Une seule réponse douteuse justifie de tout arrêter.

Ce qu’il faut vérifierOù le vérifierLe signal qui doit arrêter
L’autorisation de la sociétéLe registre REGAFI pour les banques et prestataires de paiement, le registre ORIAS pour les intermédiaires, la liste des prestataires de services sur cryptoactifs de l’AMFLe nom ou le numéro de licence n’y figure pas, ou un détail diffère (adresse du site, pays)
Les listes noiresLes listes noires de l’AMF, également publiées en données ouvertes, et celles de l’ACPR, publiées sur son propre siteLe nom de la plateforme, de son site ou d’un site proche apparaît
Le compte qui reçoit l’argentLe RIB ou l’IBAN transmis, comparé au nom de la sociétéLe titulaire du compte est une autre société ou un particulier, ou le compte est ouvert dans un autre pays que celui annoncé
Les mentions légalesLe bas de page du siteAucun éditeur identifiable, ou une adresse introuvable
L’âge du siteUn service Whois, en tapant l’adresse du siteLe nom de domaine a été créé il y a quelques semaines
La réputationUne recherche avec le nom de la plateforme suivi de « arnaque » ou « avis »Des alertes de victimes, ou au contraire aucune trace ancienne
Les « partenaires » et certificationsLe site officiel du média, de la banque ou du réseau social citéAucun moteur de recherche, média ou réseau social ne certifie un placement : la mention est fausse
La personnalité citéeSes comptes officiels et la presseLa vidéo n’existe nulle part ailleurs que dans une publicité sponsorisée

Si un interlocuteur vous appelle au nom d’une banque ou d’une autorité, raccrochez et rappelez le numéro affiché sur le site officiel, que vous aurez cherché seul. Restez prudent face à un appel qui connaît déjà votre nom et votre adresse : ces informations circulent après les fuites de données et ne prouvent rien. En cas de doute, la ligne Épargne Info Service de l’AMF répond au 01 53 45 62 00.

Vous avez déjà versé de l’argent : que faire ?

  1. Cessez immédiatement tout paiement, même si l’on vous promet que la « taxe » est la dernière avant le retrait.
  2. Appelez votre banque pour bloquer les virements en cours et demander le rappel des fonds. Si vous avez payé par carte, faites opposition. Notre guide J’ai donné mes coordonnées bancaires détaille ces démarches.
  3. Désinstallez toute application de contrôle à distance installée à la demande du « conseiller », puis changez les mots de passe de votre banque en ligne et de votre messagerie depuis un autre appareil.
  4. Rassemblez les preuves : captures d’écran, adresse du site, numéros de téléphone, relevés de virements et échanges de messages.
  5. Déposez plainte au commissariat ou à la gendarmerie, et signalez la plateforme à l’AMF. Info Escroqueries, la plateforme téléphonique de la police, répond au 0 805 805 817 (appel gratuit).
  6. Refusez toute offre pour récupérer votre argent contre des frais. Aucun cabinet sérieux ne vous démarche après une arnaque, et aucune autorité ne vous demande de payer pour débloquer des fonds.

Les escrocs gardent votre dossier et peuvent vous relancer pendant des mois, parfois en se faisant passer pour un enquêteur ou un avocat. Pour le panorama des autres pièges, consultez notre page sur les cyberarnaques chez les particuliers.

FAQ

Comment savoir si une plateforme de trading est autorisée en France ?

Cherchez le nom exact de la société sur le registre REGAFI, sur le registre ORIAS et, pour les cryptoactifs, sur la liste des prestataires autorisés publiée par l’AMF. Vérifiez ensuite qu’elle ne figure pas sur les listes noires de l’AMF. Comparez enfin l’adresse du site avec celle indiquée dans le registre : les escrocs usurpent souvent le nom d’une société réellement autorisée.

Peut-on récupérer son argent après une arnaque au placement ?

C’est difficile mais pas impossible. Un virement récent peut parfois être rappelé si la banque est prévenue très vite, et une plainte permet aux enquêteurs de saisir des fonds. Les sommes envoyées en cryptomonnaies ou vers l’étranger sont rarement récupérées. Ne payez jamais un intermédiaire qui vous garantit le contraire.

Une personnalité peut-elle vraiment recommander un placement dans une publicité ?

Une vidéo sponsorisée où une célébrité vante un gain rapide est presque toujours truquée. La Banque de France rappelle qu’aucune promesse de gain rapide n’est crédible quand elle passe par une publicité en ligne avec une personnalité. Cherchez la vidéo sur les comptes officiels de la personne : si elle n’y figure pas, elle est fausse.

Auteur / autrice

Plus d'articles :

Forum InCyber 2027 à Lille, du 9 au 11 mars 2027

Forum InCyber 2027 (ex FIC) à Lille : dates, programme et billetterie

Le Forum InCyber Europe, anciennement FIC, aura lieu du 9 au 11 mars 2027 au Lille Grand Palais. C’est le plus grand rassemblement européen de la cybersécurité : l’édition 2026 a réuni plus de 20 000 participants et près de 700 exposants. L’accès se fait avec un pass payant, et les étudiants bénéficient d’un tarif réduit.