Arnaque Wero : les pièges à éviter et que faire si vous avez payé
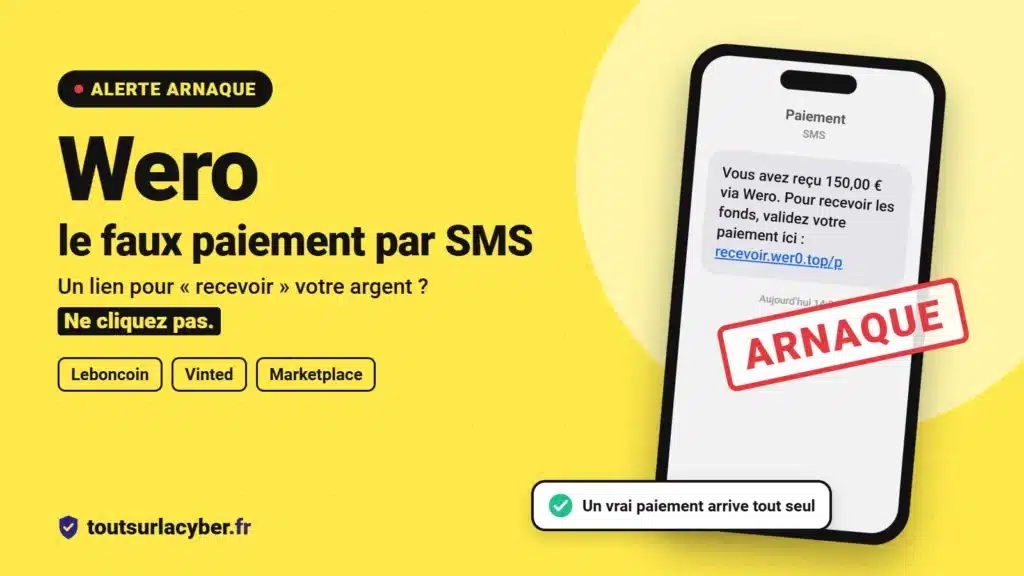
Pour recevoir un paiement Wero, vous n’avez rien à faire : l’argent arrive seul sur votre compte si votre numéro est inscrit. Tout message qui vous demande de cliquer sur un lien, de saisir un code ou votre carte pour « recevoir » un paiement est une arnaque, tout comme une demande d’argent envoyée par un acheteur. Un paiement Wero est instantané et très difficile à annuler : si vous avez validé quelque chose, appelez votre banque immédiatement.
Wero remplace Paylib dans la plupart des banques françaises et compte déjà plus de 50 millions d’utilisateurs en Europe, et les escrocs suivent. Voici les pièges qui circulent sur Leboncoin, Vinted et Marketplace, comment vérifier un paiement et ce que votre banque doit rembourser.
Sommaire
- Comment fonctionne Wero ?
- Les 7 arnaques Wero qui circulent
- Vendre ou acheter entre particuliers sans se faire piéger
- Comment vérifier qu’un paiement Wero est bien arrivé ?
- Les réglages à faire dans votre application bancaire
- Vous avez payé ou validé : que faire dans l’heure ?
- La banque doit-elle vous rembourser ?
- FAQ
Comment fonctionne Wero ?
Wero est le service de paiement européen lancé en 2024 par l’European Payments Initiative, qui réunit des banques comme BNP Paribas, le Crédit Agricole et BPCE. En France, il remplace Paylib dans la plupart des grandes banques, et il revendiquait 56 millions d’utilisateurs actifs en Europe en juillet 2026.
- Pour envoyer de l’argent, vous saisissez le numéro de téléphone ou l’adresse mail du destinataire dans votre application bancaire, puis vous validez avec votre code ou votre empreinte.
- Pour recevoir, vous n’avez rien à faire : si votre numéro est inscrit à Wero, l’argent arrive sur votre compte en une dizaine de secondes.
- Le virement est instantané, disponible jour et nuit, et quasiment impossible à annuler une fois parti.
- Les plafonds dépendent de la banque : le Crédit Agricole, par exemple, limite chaque envoi à 500 €.
- Dans certaines banques, comme la Banque Populaire, un adolescent peut l’utiliser dès 16 ans avec l’accord de ses parents.
Deux nouveautés élargissent le terrain de jeu des escrocs : le paiement sur les sites marchands, annoncé d’ici la fin 2026 chez Decathlon, E.Leclerc, Lidl, Veepee, Kiabi ou Air France, et le paiement sans contact en magasin, prévu à l’automne 2026.
Les 7 arnaques Wero qui circulent
Les quatre premières visent surtout les vendeurs sur les sites de petites annonces. Le scénario est presque toujours le même : un acheteur pressé, souvent à distance, propose de payer par Wero et vous fait sortir de la messagerie de la plateforme.
| Arnaque | Ce qu’on vous demande | Le signe qui trahit l’escroc |
|---|---|---|
| 1. Le faux acheteur et le lien « pour recevoir » | Votre numéro de téléphone, puis un clic sur un lien reçu par SMS ou par mail pour « valider » le paiement | Recevoir un Wero ne demande jamais de lien, de code ni de numéro de carte |
| 2. La demande d’argent déguisée | Accepter une notification Wero présentée comme un paiement qui vous attend | Une demande d’argent fait sortir l’argent de votre compte : un acheteur n’a aucune raison de vous en envoyer une |
| 3. Le code de validation | Transmettre le code reçu par SMS ou valider une notification de votre banque | Ce code autorise une opération depuis votre compte, il ne sert jamais à encaisser |
| 4. Le faux conseiller | Rappeler un « service Wero » ou un « conseiller » pour débloquer un paiement en attente, puis suivre ses instructions | Un paiement Wero n’est jamais bloqué en attente de votre action : il arrive, ou il n’existe pas |
| 5. Le faux SMS d’activation | Cliquer pour « activer », « mettre à jour » ou éviter la suspension de votre Wero | Wero s’active et se gère uniquement dans votre application bancaire |
| 6. Le faux proche en détresse | Un message d’un enfant ou d’un ami qui a changé de numéro et demande un Wero urgent | Rappelez le proche sur son numéro habituel avant tout envoi |
| 7. Le faux bouton Wero sur un faux site | Payer « avec Wero » sur une boutique inconnue aux prix cassés, en saisissant vos identifiants bancaires sur la page | Un vrai paiement Wero doit se valider dans votre application bancaire, jamais sur la page du site |
Ces pièges reprennent des recettes connues sur les sites de petites annonces, détaillées dans nos articles sur les arnaques Leboncoin et les arnaques Vinted. Le faux SMS suit les mêmes codes que les autres faux SMS, et le faux proche est une variante de l’arnaque WhatsApp, parfois renforcée par une voix imitée par l’IA.
Vendre ou acheter entre particuliers sans se faire piéger
- Restez sur la messagerie de la plateforme. Un acheteur qui veut passer par SMS ou WhatsApp cherche à sortir des protections du site.
- Si vous vendez, ne cliquez sur rien et vérifiez l’arrivée de l’argent dans votre application bancaire avant d’envoyer ou de remettre l’objet.
- Si vous achetez, n’envoyez un Wero que pour un objet remis en main propre ou à une personne que vous connaissez.
- Refusez toute demande d’argent venant d’un acheteur : dans une vente, c’est lui qui paie.
Tous les moyens de paiement ne protègent pas de la même façon :
| Moyen de paiement | Protection en cas d’arnaque | À réserver à |
|---|---|---|
| Paiement intégré de Leboncoin ou de Vinted | L’argent est bloqué jusqu’à la réception de l’objet, et un litige peut être ouvert sur la plateforme | Le plus sûr pour une vente à distance |
| PayPal, en paiement de biens et services | Protection des achats, avec remboursement possible si l’objet n’arrive pas | Correct à distance, à condition de ne pas choisir l’option « entre proches » |
| Wero | Aucune protection : un envoi que vous avez validé est considéré comme autorisé | Une remise en main propre ou un proche |
| Virement classique | Pas de protection non plus, mais la banque vérifie que le nom du bénéficiaire correspond à l’IBAN | Une personne que vous connaissez |
Donner son IBAN pour recevoir un virement présente peu de risques, comme nous l’expliquons dans notre article sur l’IBAN volé. Votre numéro de carte, lui, ne sert jamais à recevoir de l’argent.
Comment vérifier qu’un paiement Wero est bien arrivé ?
Ouvrez votre application bancaire en touchant son icône, jamais à partir d’un lien reçu, et regardez l’historique du compte ou la rubrique Wero. Un paiement reçu y apparaît en quelques secondes avec le nom de l’expéditeur. S’il n’y figure pas, il n’existe pas, quels que soient la capture d’écran ou le « reçu » que l’acheteur vous envoie.
Un SMS, un mail ou un message WhatsApp qui annonce un paiement Wero ne prouve rien. Transférez le SMS suspect au 33700 et signalez le profil de l’acheteur à la plateforme.
Les réglages à faire dans votre application bancaire
- Vérifiez le numéro de téléphone et l’adresse mail associés à Wero dans les paramètres : c’est sur eux que l’argent arrive.
- Activez les notifications pour chaque envoi et chaque réception.
- Baissez le plafond Wero si votre banque le permet, en particulier pour un parent âgé ou un adolescent.
- Désactivez Wero si vous ne vous en servez pas : un service inactif ne peut pas être détourné.
- Ne validez une notification de votre banque que pour une opération que vous venez de lancer seul, sans personne au téléphone.
Ces réglages s’ajoutent à ceux que nous recommandons pour protéger un proche dans notre guide sur les arnaques aux personnes âgées.
Vous avez payé ou validé : que faire dans l’heure ?
- Appelez votre banque au numéro inscrit au dos de votre carte ou dans l’application, et demandez le blocage ou le rappel du virement. Un Wero part en quelques secondes, mais une réaction rapide laisse parfois le temps de bloquer les fonds chez la banque qui les a reçus.
- Si vous avez saisi votre numéro de carte sur une fausse page, faites opposition. Notre article j’ai donné mes coordonnées bancaires détaille les étapes.
- Si vous avez donné vos identifiants, changez le mot de passe de votre banque en ligne depuis l’application officielle.
- Gardez les preuves : l’annonce, les échanges, le numéro de l’acheteur, le SMS reçu et des captures d’écran.
- Portez plainte. Pour une escroquerie sur internet, la plainte en ligne Thésée est possible. Si un faux conseiller vous a appelé, mieux vaut aller au commissariat ou à la gendarmerie. Pour un paiement par carte fait sans vous, faites un signalement sur Perceval.
Un faux conseiller peut afficher le vrai numéro de votre banque sur votre écran : c’est l’usurpation de numéro. Raccrochez, puis rappelez le numéro officiel que vous connaissez.
La banque doit-elle vous rembourser ?
Tout dépend de qui a validé l’opération.
| Situation | Ce que dit la loi | En pratique |
|---|---|---|
| Votre carte ou votre accès ont été utilisés sans votre validation | La banque doit rembourser au plus tard à la fin du premier jour ouvrable suivant votre signalement, sauf si elle prouve une négligence grave de votre part (articles L. 133‑18 et L. 133‑19 du Code monétaire et financier) | Signalez l’opération au plus vite, et au plus tard dans les 13 mois |
| Vous avez envoyé un Wero ou accepté une demande d’argent | L’opération est considérée comme autorisée : aucun remboursement automatique | Wero prévient lui aussi qu’il « peut ne pas être possible » de récupérer l’argent envoyé à un escroc |
| Un faux conseiller vous a fait valider l’opération | La banque doit prouver une négligence grave, et un appel qui affiche son vrai numéro n’en est pas forcément une | En octobre 2024, la Cour de cassation a condamné une banque à rembourser 54 500 € à une victime de faux conseiller |
En cas de refus, faites une réclamation écrite, puis saisissez le médiateur de votre banque. Les arnaques du moment, dont celles qui passent par Wero, sont résumées chaque mois dans notre Baromètre des arnaques.
FAQ
Wero est-il sûr ?
Le service passe directement par votre banque et chaque envoi demande votre validation. Le risque vient des escrocs qui vous poussent à valider un envoi, une demande d’argent ou un code en vous faisant croire que vous allez être payé.
Peut-on annuler un paiement Wero ?
En pratique non : le virement est instantané. Seule une demande très rapide à votre banque peut parfois permettre de bloquer les fonds avant qu’ils soient retirés.
Faut-il donner son IBAN ou sa carte pour recevoir un Wero ?
Non. Seul votre numéro de téléphone ou votre adresse mail inscrits à Wero servent à recevoir. Une demande de numéro de carte pour « encaisser » est toujours une arnaque.
Peut-on être payé en Wero sur Leboncoin ou Vinted ?
Rien ne l’interdit, mais vous perdez la protection du paiement intégré de la plateforme. Réservez Wero aux remises en main propre, après avoir vu l’argent arriver dans votre application.
Mon adolescent peut-il utiliser Wero ?
Dans certaines banques, oui, dès 16 ans avec votre accord. Fixez un plafond bas et rappelez les trois règles : on ne clique sur aucun lien pour recevoir, on n’accepte aucune demande d’argent d’un acheteur, on ne donne aucun code.
Sources : Presse-citron, la nouvelle arnaque Wero sur Marketplace (octobre 2026) ; Selectra, arnaque Wero sur Leboncoin (octobre 2026) ; Ecommerce Nation, Wero arrive dans le paiement en ligne en France ; Crédit Agricole, fonctionnement et plafonds de Wero ; Banque Populaire, qu’est-ce que la solution Wero ; Moneyvox, numéros de compte et de carte demandés pour recevoir un Wero ; La finance pour tous, la vérification du bénéficiaire devient obligatoire ; Direction des affaires juridiques, arrêt de la Cour de cassation du 23 octobre 2024 ; Kohen Avocats, plainte en ligne Thésée et Perceval.
Auteur / autrice
-
Voir toutes les publications Avatar d'Alexis Valin, fondateur de Tout sur la CyberAlexis Valin a fondé Tout sur la Cyber. Parent, passionné par la cybersécurité, il partage ce qu'il apprend sur les arnaques et les dangers en ligne. Il écrit et vérifie chaque guide du site.