IBAN volé : risques et que faire

Cyberattaque chez Free

IBAN volé ou donné : quels risques et que faire ?

Un IBAN seul ne permet pas de vider votre compte : personne ne peut faire de virement depuis votre compte avec ce seul numéro. En revanche, il sert à des prélèvements frauduleux, à usurper votre identité et à rendre crédibles les faux conseillers bancaires. S’il a fuité, demandez à votre banque une liste blanche de créanciers et contestez tout prélèvement inconnu, jusqu’à 13 mois après le débit.

Free, SFR, Bouygues Telecom, puis le fichier bancaire de l’administration fiscale en 2026 : votre IBAN circule probablement déjà. Voici ce qu’un escroc peut réellement en faire, et les réglages qui le rendent presque inutile.

Est-il dangereux de donner son IBAN ?

Donner son IBAN est normal dans de nombreuses situations : à votre employeur pour le salaire, à la CAF ou à France Travail pour vos droits, à un fournisseur d’énergie ou à votre opérateur pour un prélèvement. Ce numéro sert à recevoir de l’argent et à autoriser des prélèvements que vous avez signés. Il ne permet pas, à lui seul, de sortir de l’argent de votre compte par virement.

Le risque apparaît quand l’IBAN est associé à d’autres informations : votre nom, votre adresse, votre téléphone. C’est exactement ce que contiennent les fichiers volés lors des fuites de données. Ensemble, ces éléments permettent de monter des fraudes crédibles. La règle est donc simple : donnez votre IBAN à un organisme que vous connaissez et que vous avez contacté de votre propre initiative, jamais à quelqu’un qui vous le demande par message ou par téléphone.

Ce qu’un escroc peut faire, et ne pas faire, avec votre IBAN

Ce que l’escroc tenteComment il s’y prendCe qui vous protège
Un prélèvement frauduleuxIl signe un faux mandat de prélèvement SEPA avec votre IBAN, souvent depuis une société domiciliée à l’étranger. Votre banque ne vérifie pas le mandat avant de payer.La liste blanche de créanciers, et la contestation sous 13 mois
Une usurpation d’identitéAvec votre nom, votre adresse et votre IBAN, il ouvre un abonnement, un compte en ligne ou une demande de crédit à votre nom.La surveillance de vos comptes et une plainte rapide
Un appel de faux conseillerIl vous appelle en citant votre IBAN et vos dernières opérations pour paraître crédible, puis vous fait valider un virement ou ajouter un bénéficiaire.Raccrocher et rappeler votre banque au numéro habituel
Une substitution de RIBIl se fait passer pour un fournisseur, un propriétaire ou votre employeur et vous transmet un « nouveau RIB » à son nom.La vérification du nom du bénéficiaire, obligatoire depuis octobre 2025
Un virement depuis votre compteImpossible avec le seul IBAN : il faut vos identifiants et votre validation forte.Ne jamais transmettre un code reçu par SMS

Le prélèvement frauduleux reste la fraude la plus directe. Selon la Banque de France, 52 % des prélèvements frauduleux de 2023 ont profité à des comptes ouverts dans un autre pays de l’Espace économique européen. Un prélèvement d’une société inconnue domiciliée à l’étranger est donc un signal à prendre au sérieux. L’appel du faux conseiller est plus dangereux encore, car il peut aboutir à des virements que vous validez sans le savoir : notre article sur les arnaques téléphoniques décrit ce scénario en détail.

Les fuites d’IBAN en France : êtes-vous concerné ?

Depuis 2024, plusieurs fuites massives ont exposé des IBAN de particuliers. Si vous étiez client de l’un de ces organismes, considérez que votre IBAN est connu des escrocs.

OrganismeDateCe qui a fuité
Free et Free MobileOctobre 2024Données de 19 millions d’abonnés, dont environ 5 millions d’IBAN. La CNIL a infligé 42 millions d’euros d’amende en janvier 2026.
SFRNovembre 2024Environ 150 000 IBAN publiés
Bouygues TelecomAoût 2025Identité, coordonnées et IBAN de 6,4 millions de clients
FICOBA, fichier des comptes bancaires de l’administration fiscaleJanvier et février 2026IBAN, nom et adresse liés à environ 1,2 million de comptes, consultés avec les identifiants volés d’un fonctionnaire

Chaque organisme doit prévenir les personnes concernées, en général par courriel. Méfiance toutefois : les escrocs envoient eux aussi de faux messages « suite à la fuite de données », avec un lien pour « sécuriser votre compte ». Une vraie notification ne vous demande jamais de cliquer pour saisir vos identifiants bancaires. Pour suivre les fuites récentes et leurs conséquences, consultez notre rubrique actualité cyber.

Verrouiller vos prélèvements : la protection la plus efficace

Peu de clients le savent, mais toute banque doit vous permettre de contrôler qui peut prélever votre compte. Trois réglages existent, et la plupart se font en quelques minutes depuis l’application ou l’espace client, souvent dans une rubrique « Gérer mes prélèvements ».

  • La liste blanche : seuls les créanciers que vous avez inscrits (fournisseur d’électricité, opérateur, assurance, impôts) peuvent prélever votre compte. Tout autre prélèvement est rejeté avant même d’être débité.
  • La liste noire : vous bloquez un créancier précis, par exemple une société qui a déjà tenté un prélèvement frauduleux.
  • Le blocage total : tous les prélèvements sont refusés. Utile en urgence, mais il faut ensuite réautoriser vos prélèvements habituels.

Après une fuite, la liste blanche est le réglage le plus protecteur : votre IBAN devient inutilisable pour un prélèvement frauduleux. Si l’option n’apparaît pas dans votre application, demandez à votre conseiller de l’activer, par la messagerie sécurisée.

Repérer un prélèvement frauduleux sur votre relevé

Les escrocs testent souvent un IBAN avec un petit montant, quelques euros, avant de prélever davantage. Ils espèrent que la ligne passera inaperçue. Prenez l’habitude de relire vos prélèvements une fois par semaine, et chaque jour pendant le mois qui suit une fuite.

  • Un nom de société que vous ne connaissez pas, ou un libellé vague.
  • Un créancier domicilié à l’étranger alors que vous n’avez rien souscrit hors de France.
  • Un petit montant isolé, suivi quelques jours plus tard d’un débit plus important.
  • Un prélèvement qui imite un organisme connu, avec une orthographe légèrement différente.

Activez aussi les notifications de votre application bancaire pour chaque prélèvement : vous serez alerté dès qu’une opération passe.

Votre IBAN a été volé : que faire ?

  1. Mettez en place une liste blanche de créanciers ou, en urgence, bloquez tous les prélèvements.
  2. Contestez immédiatement auprès de votre banque tout prélèvement que vous n’avez pas autorisé. Vous avez 13 mois après le débit pour une opération non autorisée dans l’Union européenne. La banque doit vous rembourser au plus tard le premier jour ouvrable suivant, sauf si elle soupçonne une fraude de votre part.
  3. Pour un prélèvement autorisé mais contesté, par exemple un litige avec un fournisseur, le délai est de 8 semaines.
  4. Déposez plainte, au commissariat ou en ligne, si un prélèvement frauduleux a été débité ou si un compte a été ouvert à votre nom.
  5. Signalez la fuite à la CNIL si l’organisme concerné ne vous a pas prévenu ou n’a pas expliqué les risques.
  6. Restez vigilant face aux appels qui citent votre IBAN : raccrochez et rappelez votre banque au numéro inscrit au dos de votre carte.

Fermer votre compte n’est presque jamais nécessaire : un IBAN verrouillé par une liste blanche ne sert presque plus à rien. Si un crédit ou un compte a été ouvert à votre nom, notre guide pour porter plainte pour usurpation d’identité détaille la procédure. Et si vous avez aussi donné les numéros de votre carte, suivez notre guide J’ai donné mes coordonnées bancaires.

Donner son IBAN par téléphone ou sur Leboncoin : les bons réflexes

Au téléphone, ne donnez votre IBAN que si c’est vous qui avez appelé un numéro officiel. Un interlocuteur qui vous appelle et vous demande de « confirmer » votre IBAN ou de lire un code reçu par SMS cherche à vous piéger, même s’il connaît déjà votre nom et votre banque.

Sur Leboncoin et les sites entre particuliers, un vendeur peut vous demander votre IBAN pour vous rembourser ou un acheteur pour vous payer : c’est sans risque pour recevoir de l’argent. Le piège classique est ailleurs : un faux acheteur vous envoie un lien de « paiement sécurisé » qui vous demande votre carte bancaire. Pour recevoir de l’argent, un IBAN suffit, jamais votre carte. Depuis le 9 octobre 2025, les banques vérifient aussi que le nom du bénéficiaire correspond à l’IBAN avant chaque virement : si votre application affiche une alerte de nom différent, arrêtez l’opération.

FAQ

Peut-on prélever de l’argent avec un IBAN ?

Oui, par un prélèvement SEPA, c’est son usage normal. C’est pourquoi un escroc peut tenter un prélèvement frauduleux avec un faux mandat. La liste blanche de créanciers bloque ces tentatives, et un prélèvement non autorisé se conteste jusqu’à 13 mois après le débit.

Que peut-on faire avec un IBAN et un BIC ?

Le BIC identifie seulement la banque. Avec l’IBAN et le BIC, on peut vous verser de l’argent ou mettre en place un prélèvement, mais pas effectuer de virement depuis votre compte : il faut pour cela vos identifiants et votre validation.

Faut-il changer de compte après un vol d’IBAN ?

Rarement. Une liste blanche de créanciers et une surveillance régulière suffisent dans la grande majorité des cas. Le changement de compte se justifie surtout si les prélèvements frauduleux se répètent malgré ces protections.

Est-il dangereux de donner son IBAN et une copie de sa pièce d’identité ?

Oui, l’ensemble permet d’usurper votre identité. Si un organisme vous demande les deux, vérifiez qu’il est légitime et ajoutez un filigrane sur la copie, comme l’explique notre article sur la copie de pièce d’identité.

Auteur / autrice

Plus d'articles :

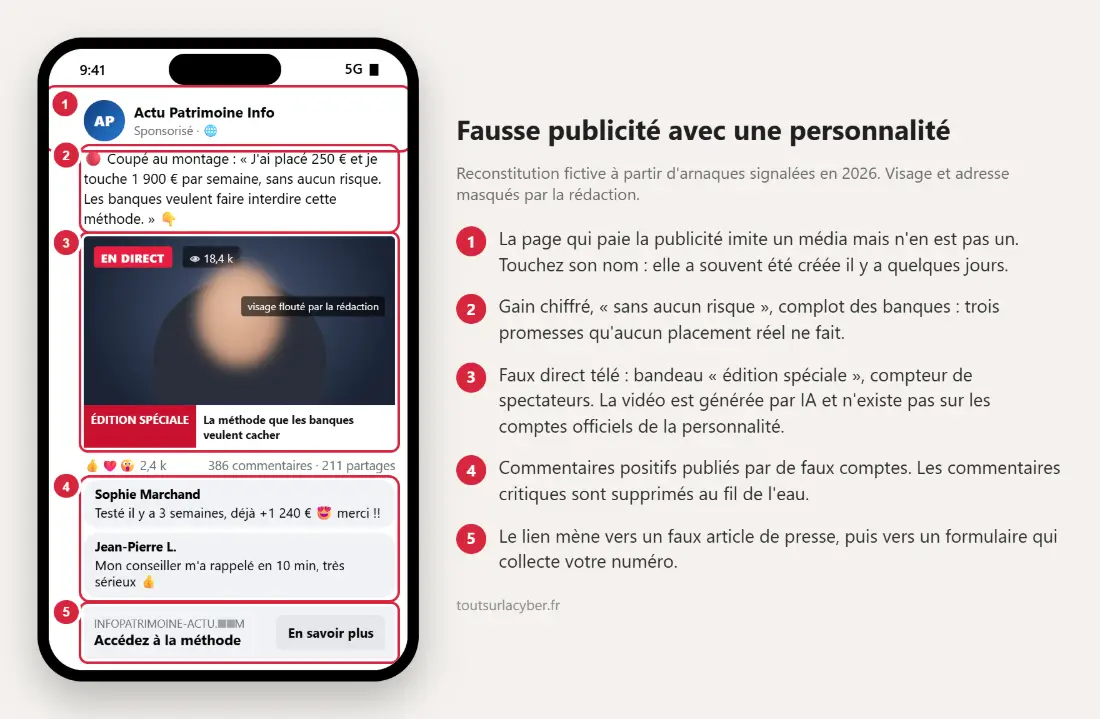
Arnaque placement en ligne Reconstitution d’une fausse publicité sponsorisée : faux direct télé avec visage généré par IA, promesse de gain sans risque, faux commentaires et lien vers un faux article

Arnaque au placement en ligne

Une arnaque au placement en ligne suit presque toujours le même chemin : une publicité ou un message flatteur, un appel d’un faux conseiller, une fausse plateforme où l’argent semble fructifier, puis une « taxe » pour retirer.