Ingénierie sociale : définition et réflexes pour les particuliers

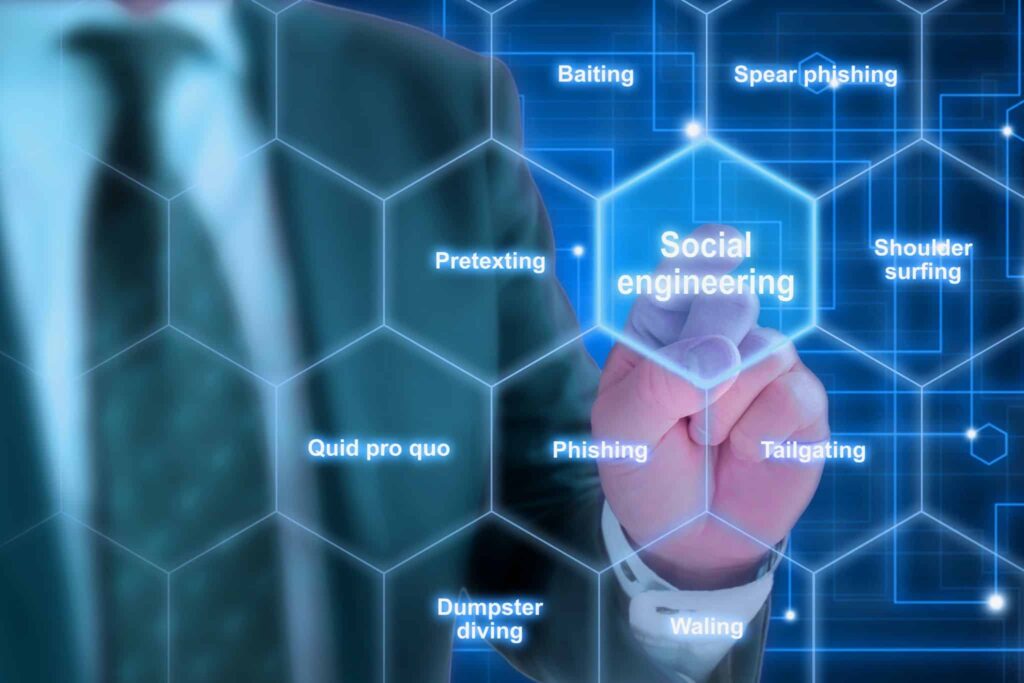
homme appuyant sur un écran numérique symbole de Ingénierie Sociale ou Social Engineering

Ingénierie sociale : définition, exemples et réflexes pour les particuliers

L’ingénierie sociale est une manipulation psychologique : un escroc se fait passer pour votre banque, un livreur, un proche ou un technicien et vous pousse à agir dans l’urgence. Le réflexe qui déjoue presque toutes ces arnaques tient en une règle : raccrocher ou ignorer le message, puis rappeler l’organisme avec un numéro que vous avez trouvé seul. Si vous avez déjà donné une information, faites opposition, changez vos mots de passe et signalez les faits sans attendre.

Faux conseiller bancaire, colis bloqué, appel d’un proche en détresse : ces arnaques n’exploitent aucune faille informatique, seulement votre confiance. Voici comment elles fonctionnent et comment les reconnaître à temps.

Vous gérez une entreprise ? Consultez notre guide sur l’ingénierie sociale en entreprise.

Qu’est-ce que l’ingénierie sociale ?

L’ingénierie sociale, ou social engineering en anglais, désigne l’ensemble des techniques qui consistent à manipuler une personne pour qu’elle livre d’elle même une information ou réalise une action : donner un code, valider un paiement, installer un logiciel. L’escroc n’a pas besoin de pirater votre téléphone ou votre ordinateur. Il obtient ce qu’il veut en vous parlant.

C’est ce qui la distingue d’une attaque technique. Un antivirus bloque un fichier malveillant, mais il ne peut rien contre un appel où vous lisez vous même à voix haute le code de validation reçu par SMS. C’est aussi pourquoi cette méthode se cache derrière la majorité des cyberarnaques visant les particuliers.

Les 4 leviers psychologiques utilisés par les escrocs

Toutes les arnaques d’ingénierie sociale reposent sur quelques ressorts émotionnels qui paralysent la réflexion.

L’urgence est le plus fréquent. « Votre compte va être débité dans dix minutes », « votre colis sera renvoyé ce soir » : le délai imposé vous empêche de vérifier. Sous pression, on agit d’abord et on réfléchit ensuite.

L’autorité joue sur le respect que l’on accorde à une institution. Un interlocuteur qui se présente comme conseiller bancaire, gendarme ou agent des impôts obtient plus facilement obéissance, surtout s’il connaît déjà votre nom et votre adresse.

La peur vous fait accepter des mesures inhabituelles pour éviter une perte : bloquer une « fraude en cours », sauver un proche, échapper à une amende.

La récompense fonctionne dans l’autre sens. Un remboursement inattendu, un gain, un cadeau ou une offre très avantageuse baissent la garde au moment de cliquer ou de payer des « frais de dossier ».

Un escroc expérimenté combine souvent deux leviers, par exemple l’autorité et l’urgence, ce qui rend la manipulation très convaincante même pour une personne prudente.

Les arnaques d’ingénierie sociale les plus courantes en France

Le faux conseiller bancaire

C’est l’arnaque la plus coûteuse pour les particuliers. Vous recevez un appel affichant parfois le vrai numéro de votre agence. Votre interlocuteur signale des opérations suspectes et vous demande de valider une « annulation » dans votre application ou de lui lire un code reçu par SMS. En réalité, vous autorisez vous même le virement ou le paiement frauduleux.

Une variante consiste à vous faire découper votre carte bancaire puis à envoyer un coursier la récupérer, avec la puce intacte. Nous détaillons ce scénario dans notre article sur l’arnaque à la carte bancaire découpée.

Le faux livreur et le colis bloqué

Un SMS annonce qu’un colis est en attente et demande quelques euros de frais de réexpédition. Le lien mène à une copie de site de transporteur qui récupère vos coordonnées bancaires. Le scénario se décline à l’infini, et notre guide complet des faux SMS et l’article sur la cyberarnaque au faux colis recensent les messages les plus répandus.

Le faux proche en difficulté

Un message « Maman, j’ai changé de numéro » ou un appel d’un enfant, d’un neveu ou d’un ami qui a besoin d’argent tout de suite. Avec l’intelligence artificielle, l’escroc peut désormais imiter la voix d’un proche à partir de quelques secondes d’enregistrement publiées sur les réseaux sociaux. Notre article sur l’arnaque vocale par IA aux proches explique comment la repérer.

Le faux support technique

Une fenêtre bloque votre navigateur et affiche un numéro « Microsoft » à appeler d’urgence. Le prétendu technicien vous fait installer un logiciel de prise en main à distance, puis facture un dépannage inutile ou accède à vos comptes. Le déroulé complet est décrit dans notre article sur l’arnaque au faux support technique Windows.

Le faux gendarme ou le faux agent de l’État

L’escroc se présente comme policier, gendarme, agent des impôts ou de l’Assurance maladie, et évoque une enquête, une amende ou un remboursement. Certains utilisent l’usurpation de numéro, appelée spoofing, pour afficher un numéro officiel. Pour comprendre cette technique, consultez notre article sur le spoofing et l’usurpation d’une entité de confiance, et celui sur la fausse gendarme créée par IA.

Les signaux d’alerte à reconnaître

Signal d’alerteCe qu’il faut faire
On vous demande un code reçu par SMSNe jamais le communiquer, à personne
On vous presse d’agir dans les minutes qui viennentRaccrocher et prendre le temps de vérifier
On vous demande de valider une opération pour « l’annuler »Refuser : une validation autorise toujours l’opération
Un proche demande de l’argent depuis un nouveau numéroRappeler son numéro habituel ou poser une question personnelle
Un lien arrive par SMS ou courriel inattenduNe pas cliquer et passer par l’application ou le site officiel
On vous demande de garder le secret ou de ne pas appeler votre agenceCouper la conversation : c’est la marque d’une arnaque

Comment se protéger au quotidien

La règle la plus efficace est celle du rappel. Dès qu’un appel ou un message vous pousse à agir, raccrochez, puis contactez l’organisme concerné avec un numéro que vous avez trouvé seul : celui au dos de votre carte, sur votre contrat ou sur le site officiel. Un vrai conseiller comprendra toujours cette précaution.

Retenez aussi qu’aucune banque, aucun service public et aucun transporteur ne vous demandera jamais un code de validation, un mot de passe ou vos identifiants par téléphone. La Banque de France et la Fédération bancaire française le rappellent régulièrement.

Limitez ce que vous publiez sur les réseaux sociaux. Votre date de naissance, le nom de vos enfants, votre lieu de vacances ou des vidéos où l’on entend votre voix fournissent aux escrocs de quoi rendre leur histoire crédible. Pensez à restreindre la visibilité de vos publications à vos seuls contacts.

Enfin, convenez avec vos proches d’un mot de passe familial, une question ou un mot que seuls vous connaissez, à demander en cas d’appel urgent pour de l’argent. Pour les appels suspects en général, notre article comment repérer une arnaque téléphonique complète ces conseils.

Vous vous êtes fait piéger : que faire ?

Agissez vite, car chaque minute compte pour bloquer l’argent. Faites d’abord opposition sur votre carte en appelant votre banque ou le serveur interbancaire au 0 892 705 705, ouvert jour et nuit. Contactez ensuite votre conseiller pour contester les opérations et demander le rappel des virements.

Changez les mots de passe des comptes concernés, en commençant par votre messagerie et votre banque en ligne, et activez la double authentification. Si vous avez donné vos coordonnées bancaires, suivez les étapes de notre guide j’ai donné mes coordonnées bancaires, que faire ?.

Signalez les faits sur la plateforme 17Cyber, le guichet officiel des victimes de cybermalveillance, puis déposez plainte, auprès d’un commissariat, d’une gendarmerie ou en ligne selon les cas. Notre article sur le dépôt de plainte pour usurpation d’identité détaille la démarche. Conservez tout : SMS, numéros, captures d’écran, relevés.

Questions fréquentes

Peut-on se faire avoir même en étant prudent ?

Oui. Ces arnaques sont conçues par des escrocs entraînés, qui connaissent souvent déjà vos informations personnelles et imitent parfaitement le discours d’une banque. Se faire piéger n’est pas une question d’intelligence mais de contexte : fatigue, inquiétude, appel au mauvais moment. C’est pourquoi la règle du rappel vaut mieux que la confiance en son propre jugement.

Ma banque peut-elle m’appeler pour une fraude ?

Oui, votre banque peut vous appeler pour vérifier une opération inhabituelle. Mais elle ne vous demandera jamais de lui lire un code, de valider une opération dans votre application ou de lui remettre votre carte. Au moindre doute, raccrochez et rappelez votre agence.

La banque rembourse-t-elle après une manipulation ?

Pour une opération que vous n’avez pas autorisée, la banque doit en principe vous rembourser. Lorsque la victime a elle même validé l’opération, la banque invoque souvent une négligence grave pour refuser, mais c’est à elle de la prouver. Contestez par écrit, et saisissez le médiateur de votre banque en cas de refus.

Faut-il porter plainte pour une simple tentative ?

Ce n’est pas obligatoire si vous n’avez rien perdu, mais un signalement sur 17Cyber ou sur Pharos aide les autorités à repérer les campagnes en cours. Si vous avez transmis une information personnelle, une plainte vous protégera en cas d’usurpation de votre identité par la suite.

Sources

  • Cybermalveillance.gouv.fr, fiches pratiques sur l’hameçonnage et le faux conseiller bancaire
  • 17Cyber, 17cyber.gouv.fr
  • Banque de France, conseils de prévention contre la fraude
  • Fédération bancaire française, campagnes de prévention
  • Ministère de l’Intérieur, signalements et dépôt de plainte

Auteur / autrice